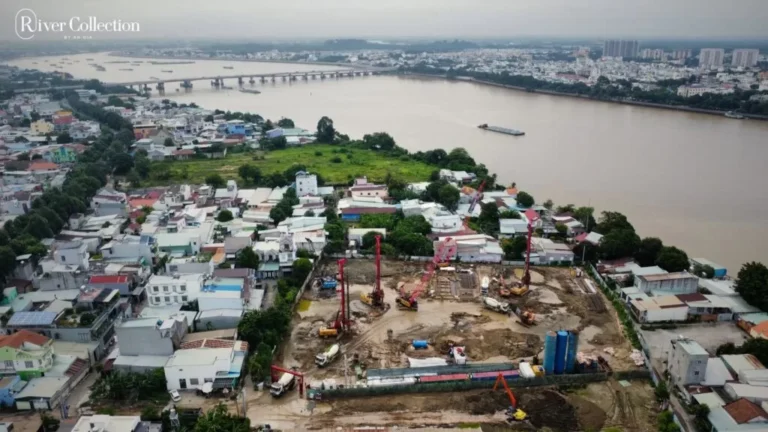
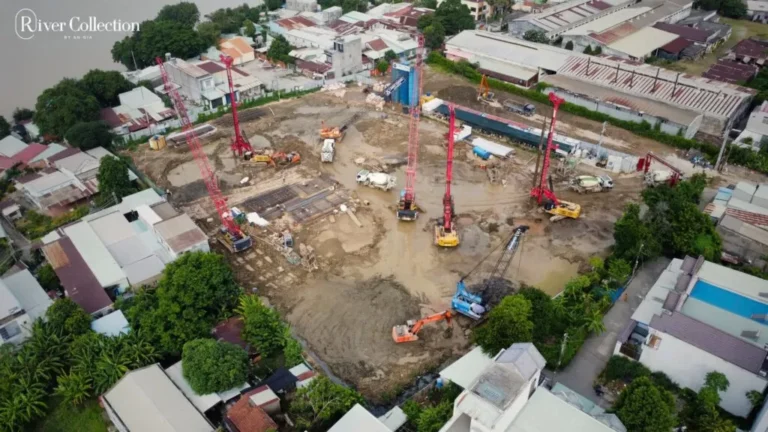
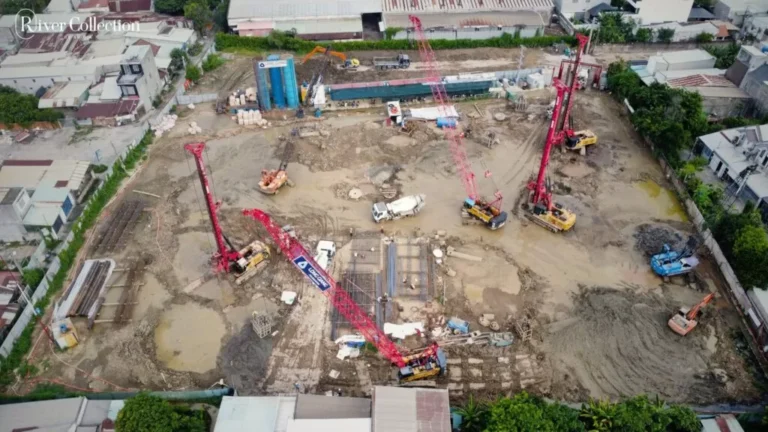
Hướng dẫn chi tiết quy trình vay ngân hàng mua căn hộ River Collection: Chính sách ân hạn nợ gốc, hỗ trợ lãi suất 0%, điều kiện chứng minh thu nhập và 3 bảng tính gốc lãi thực tế.
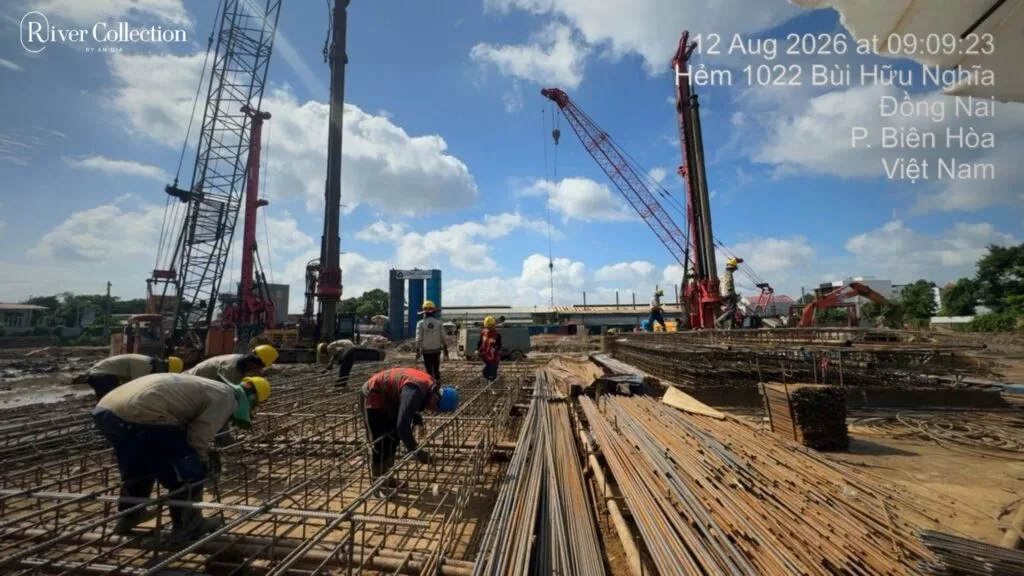
Hình ảnh thực tế công trường dự án River Collection An Gia tại mặt tiền sông Đồng Nai, Bửu Hòa
Thực tế vay ngân hàng khi mua căn hộ dự án hình thành trong tương lai
Vay ngân hàng mua nhà là phương án đòn bẩy tài chính được hơn 70% khách hàng lựa chọn khi mua căn hộ tại khu vực Đông Sài Gòn và Biên Hòa. Tuy nhiên, giữa lời tư vấn hoa mỹ của môi giới về ‘lãi suất 0%’ và bảng trích nợ thực tế hàng tháng của ngân hàng luôn tồn tại những khoảng cách mà nếu không tỉnh táo, người mua rất dễ rơi vào bẫy áp lực dòng tiền.
Tại dự án River Collection do tập đoàn An Gia phát triển, các chính sách tài chính liên kết cùng các ngân hàng thương mại lớn (như Vietcombank, MB Bank, TPBank) được thiết kế nhằm giảm tải áp lực vốn ban đầu. Dẫu vậy, bài toán quản trị nợ vay đòi hỏi người mua phải nắm rõ cách tính lãi suất thả nổi, chi phí bảo hiểm khoản vay và cơ chế phạt trả nợ trước hạn để cân đối khả năng tài chính lâu dài.
Chính sách hỗ trợ lãi suất (HTLS) 0% và ân hạn nợ gốc vận hành ra sao?
Nhiều khách hàng thường nhầm lẫn rằng vay 0% lãi suất nghĩa là ngân hàng cho vay miễn phí. Về bản chất kinh tế tài chính:
- Chủ đầu tư trả lãi thay: Trong thời gian hỗ trợ lãi suất (thường kéo dài 18 đến 24 tháng hoặc đến khi nhận thông báo bàn giao căn hộ River Collection), chủ đầu tư An Gia sẽ trích ngân sách chi trả phần lãi suất phát sinh này trực tiếp cho ngân hàng đối tác.
- Ân hạn nợ gốc: Trong suốt thời gian HTLS, khách hàng không phải thanh toán tiền gốc cho ngân hàng. Toàn bộ dư nợ gốc được giữ nguyên cho đến thời điểm kết thúc ân hạn.
- Điểm cần lưu ý sống còn: Sau khi hết thời gian ưu đãi 0%, khoản vay sẽ chuyển sang trạng thái lãi suất thả nổi theo công thức:
Lãi suất cơ sở (hoặc lãi suất tiết kiệm 12-24 tháng) + Biên độ dao động (thường từ 3,5% - 4,5%/năm). Mức lãi suất thả nổi thực tế sau ưu đãi thường dao động quanh ngưỡng 10,5% đến 11,5%/năm.
Điều kiện và tiêu chuẩn thẩm định tín dụng của ngân hàng đối tác
Để được ngân hàng phê duyệt cấp tín dụng mua căn hộ River Collection, người vay cần đáp ứng 4 nhóm điều kiện cơ bản theo quy định của Ngân hàng Nhà nước Việt Nam:
- Lịch sử tín dụng trong sạch (CIC): Người vay và vợ/chồng không có nợ xấu thuộc Nhóm 2 (nợ cần chú ý), Nhóm 3 (nợ dưới tiêu chuẩn), Nhóm 4 (nợ nghi ngờ) hoặc Nhóm 5 (nợ có khả năng mất vốn) tại bất kỳ tổ chức tín dụng nào trong vòng 3-5 năm gần nhất.
- Độ tuổi người vay: Từ đủ 18 tuổi tại thời điểm vay và không quá 65 – 70 tuổi tại thời điểm tất toán khoản vay.
- Tài sản bảo đảm: Chính hợp đồng mua bán căn hộ River Collection hợp pháp hoặc bất động sản có sổ đỏ/sổ hồng độc lập khác.
- Khả năng chứng minh nguồn thu nhập trả nợ: Thu nhập sau khi trừ các chi phí sinh hoạt thiết yếu phải đảm bảo đủ trả cả gốc và lãi hàng tháng (Hệ số DSR – Debt Service Ratio không vượt quá 50% – 60%).
Hồ sơ pháp lý và tài chính cần chuẩn bị để vay vốn nhanh nhất
Một bộ hồ sơ vay vốn chuẩn chỉnh sẽ giúp rút ngắn thời gian phê duyệt tín dụng từ 7-10 ngày xuống chỉ còn 48-72 giờ làm việc. Danh mục hồ sơ bao gồm:
1. Hồ sơ nhân thân:
Căn cước công dân gắn chip (người vay và vợ/chồng), Giấy xác nhận tình trạng hôn nhân (Giấy đăng ký kết hôn hoặc Giấy xác nhận độc thân do UBND phường/xã cấp).
2. Hồ sơ chứng minh nguồn thu nhập:
• Thu nhập từ lương: Hợp đồng lao động, Quyết định bổ nhiệm, Sao kê tài khoản ngân hàng nhận lương 6 tháng gần nhất.
• Thu nhập từ hộ kinh doanh/doanh nghiệp: Giấy phép ĐKKD, Sổ sách ghi chép doanh thu, Tờ khai thuế VAT/Môn bài, Hóa đơn chứng từ mua bán hàng hóa.
• Thu nhập từ cho thuê tài sản: Giấy chứng nhận quyền sở hữu nhà/xe cho thuê, Hợp đồng cho thuê còn hiệu lực, Chứng từ nhận tiền thuê nhà hàng tháng.
3. Hồ sơ phương án vay vốn:
Phiếu đăng ký nguyện vọng mua căn hộ, Thỏa thuận đặt cọc, Các phiếu thu thanh toán vốn tự có ban đầu cho chủ đầu tư An Gia.
Kịch bản 1: Bảng tính gốc lãi căn hộ 1PN (Vốn vay 1 tỷ đồng)
Xét trường hợp khách hàng mua căn hộ 1PN tại River Collection (xem thêm phân tích diện tích tại bài căn hộ 1PN 2PN 3PN River Collection) với giá dự kiến khoảng 1,8 tỷ đồng. Khách hàng sử dụng 800 triệu đồng vốn tự có và vay ngân hàng 1 tỷ đồng trong thời hạn 20 năm (240 tháng):
| Giai đoạn | Mức lãi suất áp dụng | Tiền gốc hàng tháng | Tiền lãi hàng tháng | Tổng nghĩa vụ trả nợ |
|---|---|---|---|---|
| Tháng 1 – 24 (Ưu đãi CĐT) | 0% / năm (Ân hạn gốc) | 0 VNĐ | 0 VNĐ | 0 VNĐ / tháng |
| Tháng 25 (Hết ưu đãi) | 10,5% / năm (Thả nổi) | 4.167.000 VNĐ | 8.750.000 VNĐ | 12.917.000 VNĐ |
| Năm thứ 5 (Dư nợ giảm dần) | 10,5% / năm | 4.167.000 VNĐ | 7.000.000 VNĐ | 11.167.000 VNĐ |
| Năm thứ 10 (Dư nợ giảm dần) | 10,5% / năm | 4.167.000 VNĐ | 4.812.000 VNĐ | 8.979.000 VNĐ |
Nhận định: Với mức trả nợ cao nhất khoảng 13 triệu đồng/tháng, tổng thu nhập ròng của gia đình cần đạt từ 25 – 30 triệu đồng/tháng để đảm bảo an toàn tuyệt đối.
Kịch bản 2: Bảng tính gốc lãi căn hộ 2PN (Vốn vay 1,5 tỷ đồng)
Căn hộ 2PN là dòng sản phẩm chủ lực dành cho gia đình trẻ. Giả định giá trị căn hộ khoảng 2,6 tỷ đồng, vốn tự có ban đầu là 1,1 tỷ đồng (42%), khách hàng vay 1,5 tỷ đồng trong 25 năm (300 tháng):
| Giai đoạn | Lãi suất | Gốc/tháng | Lãi tháng đầu sau ưu đãi | Tổng trả tháng cao nhất |
|---|---|---|---|---|
| 24 tháng đầu | 0% (Ân hạn) | 0 VNĐ | 0 VNĐ | 0 VNĐ |
| Tháng 25 trở đi | 10,8% / năm | 5.000.000 VNĐ | 13.500.000 VNĐ | 18.500.000 VNĐ |
| Sau 5 năm trả nợ | 10,8% / năm | 5.000.000 VNĐ | 10.800.000 VNĐ | 15.800.000 VNĐ |
Số tiền 18,5 triệu đồng/tháng có thể được bù đắp một phần nếu gia chủ tính đến phương án khai thác cho thuê (đọc thêm số liệu khảo sát tại bài cho thuê River Collection).
Kịch bản 3: Bảng tính gốc lãi căn hộ 3PN (Vốn vay 2 tỷ đồng)
Đối với căn hộ 3PN diện tích lớn phục vụ gia đình đa thế hệ, mức giá dự kiến từ 3,8 – 4,2 tỷ đồng. Khi vay ngân hàng 2 tỷ đồng trong thời hạn 30 năm (360 tháng):
- Tiền gốc bình quân hàng tháng: 5.555.000 VNĐ / tháng.
- Tiền lãi tháng đầu sau ưu đãi (tính theo 11%/năm): 18.333.000 VNĐ.
- Tổng số tiền phải nộp tháng cao điểm nhất: Khoảng 23.888.000 VNĐ / tháng.
- Thu nhập gia đình khuyến nghị: Tối thiểu 50 – 60 triệu đồng/tháng. Gia chủ cần có quỹ tài chính dự phòng tương đương 6 tháng trả nợ (khoảng 150 triệu đồng) gửi tiết kiệm để đối phó các biến động kinh tế bất ngờ.
Những ‘khoản phí ẩn’ cần lường trước khi vay mua nhà hình thành tương lai
Khi làm việc với nhân viên tín dụng ngân hàng, người mua cần hỏi rõ các khoản phụ phí ngoài hợp đồng:
- Bảo hiểm cháy nổ & Bảo hiểm tài sản: Bắt buộc theo quy định của ngân hàng khi nhận bàn giao nhà (khoảng 0,05% – 0,1% giá trị căn hộ/năm).
- Bảo hiểm nhân thọ (khoản vay): Một số chi nhánh ngân hàng có thể ‘gợi ý’ mua gói bảo hiểm nhân thọ từ 20-30 triệu đồng để được hưởng lãi suất biên độ thấp hơn. Khách hàng có quyền từ chối hoặc đàm phán giảm phí vì Ngân hàng Nhà nước nghiêm cấm hành vi ép mua bảo hiểm kèm khoản vay.
- Phí định giá tài sản: Dao động từ 1,5 – 3 triệu đồng tùy quy mô ngân hàng.
- Phí công chứng hợp đồng thế chấp và đăng ký giao dịch bảo đảm: Dao động từ 2 – 4 triệu đồng tại thời điểm ký kết thế chấp tài sản.
Phí phạt trả nợ trước hạn và chiến lược tất toán nợ vay thông minh
Hầu hết người vay mua nhà đều không giữ khoản vay đủ 20 hay 30 năm mà thường tích lũy trả dứt điểm trong 5 đến 7 năm đầu. Khi đó, biểu phí phạt trả nợ trước hạn sẽ phát huy tác dụng:
- Năm 1 – 2: Phạt từ 2% – 3% trên số tiền nợ gốc trả sớm.
- Năm 3 – 4: Phạt từ 1% – 1,5% số tiền trả sớm.
- Từ năm thứ 5 trở đi: Nhiều ngân hàng miễn hoàn toàn phí phạt trả nợ trước hạn (0%).
Chiến lược tối ưu: Tận dụng tối đa thời gian ân hạn gốc 0% để dùng vốn đó đầu tư vào các kênh thanh khoản ngắn hạn sinh lời an toàn. Khi hết ân hạn, nếu tích lũy được một khoản lớn, hãy cân nhắc nộp vào gốc để giảm nhanh số tiền lãi phải trả hàng tháng, nhưng lưu ý giữ lại một phần vốn dự phòng chi trả phí phát sinh theo hướng dẫn tại bài chi phí River Collection.
Nên chọn ngân hàng Big 4 (Vietcombank) hay Ngân hàng TMCP (MB, TPBank)?
Mỗi nhóm ngân hàng liên kết dự án River Collection đều sở hữu những thế mạnh riêng biệt phù hợp với từng nhóm đối tượng khách hàng:
| Tiêu chí so sánh | Ngân hàng Quốc doanh (Vietcombank) | Ngân hàng TMCP (MB Bank, TPBank) |
|---|---|---|
| Mức lãi suất thả nổi | Thấp và ổn định (9,5% – 10,5%/năm) | Linh hoạt nhưng biên độ cao hơn (10,5% – 12%/năm) |
| Khâu thẩm định thu nhập | Rất khắt khe, chỉ chấp nhận sao kê lương rõ ràng | Linh hoạt, hỗ trợ thu nhập tự do, hộ kinh doanh |
| Tốc độ giải ngân | Đúng quy chuẩn, thủ tục kiểm duyệt nhiều cấp | Nhanh chóng, có thể duyệt hồ sơ sơ bộ online |
| Đối tượng phù hợp | Cán bộ công chức, nhân sự văn phòng lương chuyển khoản | Tiểu thương, chủ doanh nghiệp, freelancer thu nhập tự do |
Quy trình 5 bước giải ngân gói vay mua căn hộ River Collection
Quy trình giải ngân gói vay được liên kết trực tiếp giữa 3 bên: Người mua – Ngân hàng – Chủ đầu tư An Gia:
- Bước 1: Tư vấn và nộp hồ sơ sơ bộ: Nhân viên tín dụng tiếp nhận hồ sơ, tra cứu lịch sử tín dụng CIC và định giá khả năng tài chính của người vay.
- Bước 2: Phát hành Thông báo cho vay (Cam kết tín dụng): Ngân hàng phát hành văn bản đồng ý cấp tín dụng có điều kiện, nêu rõ số tiền cho vay tối đa và mức lãi suất áp dụng.
- Bước 3: Ký Thỏa thuận đặt cọc & HĐMB: Khách hàng thanh toán phần vốn tự có ban đầu theo tiến độ (xem chi tiết tại quy trình mua River Collection) và ký Hợp đồng mua bán chính thức.
- Bước 4: Ký hợp đồng tín dụng & Thế chấp: Các bên ký văn bản cam kết ba bên về việc giải ngân phong tỏa hoặc giải ngân theo tiến độ thi công công trường.
- Bước 5: Giải ngân thực tế: Ngân hàng chuyển tiền trực tiếp vào tài khoản phong tỏa của dự án River Collection theo từng đợt xây dựng thực tế.
Checklist 6 câu hỏi tự kiểm tra trước khi đặt bút ký hợp đồng tín dụng
Trước khi đặt bút ký vào hợp đồng vay nợ có giá trị hàng tỷ đồng, hãy tự trả lời rành mạch 6 câu hỏi sống còn sau:
- 1. Số tiền trả góp hàng tháng (cả gốc lẫn lãi) có chiếm quá 40% thu nhập ròng ổn định của gia đình không?
- 2. Nếu một trong hai nguồn thu nhập chính bị giảm sút trong 6 tháng, gia đình có đủ tiền dự phòng để thanh toán không?
- 3. Biên độ lãi suất thả nổi được ghi rõ trong hợp đồng là bao nhiêu phần trăm? Tính theo lãi suất huy động của kỳ hạn nào?
- 4. Phí phạt trả nợ trước hạn trong 3 năm đầu tiên là bao nhiêu?
- 5. Có điều khoản bắt buộc phải mua gói bảo hiểm nhân thọ hay không?
- 6. Trong trường hợp chủ đầu tư chậm tiến độ thi công, ngân hàng có tiếp tục thu lãi hay có chính sách hỗ trợ tạm ngưng giải ngân không?
Câu hỏi thường gặp (FAQ)
❓ Mua căn hộ River Collection có bắt buộc phải vay ngân hàng liên kết không?
Không bắt buộc. Tuy nhiên, nếu vay ngân hàng có ký thỏa thuận liên kết ba bên với An Gia (như Vietcombank, MB), khách hàng mới được hưởng gói ưu đãi 0% lãi suất và ân hạn gốc. Nếu vay ngân hàng ngoài, khách hàng phải tự thanh toán và chịu lãi suất thương mại thông thường.
❓ Đang có nợ thẻ tín dụng hoặc nợ trả góp điện thoại có vay mua nhà được không?
Vẫn có thể vay được nếu lịch sử trả nợ đúng hạn (CIC nhóm 1). Tuy nhiên, hạn mức thẻ tín dụng và khoản trả góp hàng tháng sẽ bị khấu trừ vào hạn mức vay tối đa của căn hộ.
❓ Thu nhập bằng tiền mặt có vay mua căn hộ River Collection được không?
Được, nhưng chỉ ở một số ngân hàng thương mại cổ phần có cơ chế kiểm tra thực tế (thực địa cửa hàng, hóa đơn xuất nhập hàng, sổ sách thu chi gia đình). Lãi suất có thể chênh lệch khoảng 0,5% – 1% so với hồ sơ sao kê qua tài khoản.
❓ Chưa có sổ hồng thì ngân hàng giải ngân dựa trên tài sản gì?
Ngân hàng giải ngân dựa trên Hợp đồng Mua bán căn hộ hình thành trong tương lai và Thỏa thuận 3 bên giữa Khách hàng – Ngân hàng – Chủ đầu tư An Gia theo quy định tại Thông tư của Ngân hàng Nhà nước.
{“@context”: “https://schema.org”, “@type”: “FAQPage”, “mainEntity”: [{“@type”: “Question”, “name”: “Mua căn hộ River Collection có bắt buộc phải vay ngân hàng liên kết không?”, “acceptedAnswer”: {“@type”: “Answer”, “text”: “Không bắt buộc. Tuy nhiên, nếu vay ngân hàng có ký thỏa thuận liên kết ba bên với An Gia (như Vietcombank, MB), khách hàng mới được hưởng gói ưu đãi 0% lãi suất và ân hạn gốc. Nếu vay ngân hàng ngoài, khách hàng phải tự thanh toán và chịu lãi suất thương mại thông thường.”}}, {“@type”: “Question”, “name”: “Đang có nợ thẻ tín dụng hoặc nợ trả góp điện thoại có vay mua nhà được không?”, “acceptedAnswer”: {“@type”: “Answer”, “text”: “Vẫn có thể vay được nếu lịch sử trả nợ đúng hạn (CIC nhóm 1). Tuy nhiên, hạn mức thẻ tín dụng và khoản trả góp hàng tháng sẽ bị khấu trừ vào hạn mức vay tối đa của căn hộ.”}}, {“@type”: “Question”, “name”: “Thu nhập bằng tiền mặt có vay mua căn hộ River Collection được không?”, “acceptedAnswer”: {“@type”: “Answer”, “text”: “Được, nhưng chỉ ở một số ngân hàng thương mại cổ phần có cơ chế kiểm tra thực tế (thực địa cửa hàng, hóa đơn xuất nhập hàng, sổ sách thu chi gia đình). Lãi suất có thể chênh lệch khoảng 0,5% – 1% so với hồ sơ sao kê qua tài khoản.”}}, {“@type”: “Question”, “name”: “Chưa có sổ hồng thì ngân hàng giải ngân dựa trên tài sản gì?”, “acceptedAnswer”: {“@type”: “Answer”, “text”: “Ngân hàng giải ngân dựa trên Hợp đồng Mua bán căn hộ hình thành trong tương lai và Thỏa thuận 3 bên giữa Khách hàng – Ngân hàng – Chủ đầu tư An Gia theo quy định tại Thông tư của Ngân hàng Nhà nước.”}}]}
Nội dung được nghiên cứu, khảo sát thực địa và thẩm định độc lập bởi đội ngũ chuyên gia hơn 10 năm kinh nghiệm tại thị trường BĐS Đông Sài Gòn & Đồng Nai. Thông tin được cập nhật và kiểm duyệt định kỳ theo tiêu chuẩn độc lập và minh bạch.
Cẩm nang chuyên sâu: Hệ thống bài viết phân tích River Collection
Để có góc nhìn toàn diện và đối chiếu chéo các dữ liệu kỹ thuật, pháp lý và tài chính, quý độc giả có thể tham khảo toàn bộ các chuyên đề thẩm định thuộc hệ sinh thái River Collection dưới đây:
| Chủ đề chính | Danh mục bài viết chi tiết | Mục tiêu tham khảo |
|---|---|---|
| 📍 Vị trí & Quy hoạch hạ tầng | Đo đạc cự ly di chuyển, tiến độ đường ven sông Đồng Nai và các trục giao thông liên vùng. | |
| ⚖️ Pháp lý & Quy trình sở hữu |
• Người nước ngoài mua River Collection: Quy định 50 năm (Lộ trình xuất bản)
• Chất lượng bàn giao An Gia: Thực chứng Sky89, The Sóng (Lộ trình xuất bản)
|
Thẩm định hồ sơ pháp lý 1/500, năng lực chủ đầu tư An Gia và quy trình sở hữu an toàn. |
| 🏢 Mặt bằng, Căn hộ & Tiện ích |
• Phong thủy River Collection: Hướng đón gió sông Đồng Nai (Lộ trình xuất bản)
|
Phân tích layout các dòng căn 1PN-2PN-3PN, phong thủy đón gió sông và tiêu chuẩn nội thất. |
| 💰 Giá bán, Chính sách & Đầu tư |
• Vay ngân hàng mua River Collection: Lãi suất & bảng tính Bạn đang đọc
|
Quản trị tiến độ thanh toán, gói vay hỗ trợ lãi suất 0% và bài toán khai thác dòng tiền cho thuê. |
Nguồn thẩm định và căn cứ đối chiếu
- Trang thông tin River Collection của Tập đoàn An Gia: Nguồn tài liệu kỹ thuật và thiết kế mặt bằng.
- Cổng thông tin điện tử Ngân hàng Nhà nước Việt Nam: Quy định về tỷ lệ an toàn vốn và chính sách tín dụng mua nhà ở.
- Luật Nhà ở số 27/2023/QH15: Căn cứ pháp lý về quyền sở hữu căn hộ của người Việt Nam và người nước ngoài.
- Luật Kinh doanh BĐS số 29/2023/QH15: Quy định về điều kiện mở bán và bảo lãnh ngân hàng cho dự án hình thành trong tương lai.
Nội dung được cập nhật định kỳ. Mọi quyết định giao dịch cần căn cứ trực tiếp trên hợp đồng pháp lý ký kết chính thức cùng chủ đầu tư An Gia.